
Nexi Pay
- 37.63KRecensioni
- 4,5
- Sviluppatore
- Nexi Payments
- Rilasciato
- 7 mag 2012
Screenshot

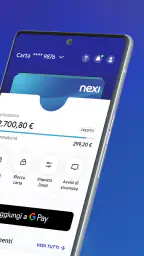


Quando devo controllare una carta Nexi senza passare ogni volta dal browser, Nexi Pay è l’app che prenderei in considerazione per prima. L’ho provata come strumento quotidiano di gestione finanziaria e la mia impressione è abbastanza chiara: funziona bene quando vuoi avere pagamenti, movimenti e controlli principali raccolti in un unico posto, ma dà il meglio soprattutto se utilizzi già una carta compatibile con i servizi Nexi.
L’app è gratuita, appartiene alla categoria della finanza ed è sviluppata da Nexi Payments. Il suo obiettivo non è sostituire una banca completa, né diventare un sistema universale per ogni tipo di carta: serve a seguire e gestire le carte Nexi in modo più diretto. Questa distinzione è importante, perché evita di installarla aspettandosi funzioni da conto corrente tradizionale.
La reputazione sullo store è solida, con una media di 4,5 ottenuta da oltre centomila valutazioni, mentre le installazioni hanno superato quota cinque milioni. Sono numeri che fanno capire quanto sia conosciuta, ma non li considero una garanzia automatica: in un’app finanziaria contano soprattutto la chiarezza dei passaggi, la facilità con cui si verifica un acquisto e la tranquillità quando qualcosa non torna.
Dal pagamento al controllo: come si svolge il flusso reale
Il punto di partenza: sapere cosa sta succedendo alla carta
Il caso d’uso più concreto è questo: pago qualcosa con la carta e, poco dopo, voglio capire se l’operazione è stata registrata correttamente. Invece di cercare una ricevuta tra le email o aspettare di controllare l’estratto conto, apro l’app e parto dalla situazione della carta. È un gesto semplice, ma cambia il modo in cui seguo le spese perché porta l’attenzione dall’idea generica di “ho pagato” a quella più utile di “questa operazione risulta davvero qui?”.
La prima configurazione richiede un minimo di attenzione. In un’app che tratta dati finanziari non mi aspetto un accesso immediato e senza verifiche, e infatti il percorso può sembrare meno rapido rispetto a un’app di shopping o a un portafoglio digitale. Il vantaggio è che, una volta completato l’accesso e riconosciuta la carta, l’app diventa più comoda per i controlli successivi.
Il mio consiglio è di non installarla nel momento in cui sei già davanti alla cassa o stai cercando di risolvere un pagamento urgente. Conviene preparare l’accesso prima, con calma, così puoi verificare che il profilo e la carta siano visualizzati correttamente. È una piccola precauzione, ma evita di trasformare una situazione normale in una corsa tra codici, schermate e notifiche.
Il controllo dei movimenti dopo un acquisto
Una volta dentro, il percorso naturale è passare dalla carta ai movimenti. Qui l’app è più utile del semplice riepilogo bancario quando vuoi fare un controllo ravvicinato: per esempio, dopo una spesa online, un rifornimento o un acquisto effettuato durante un viaggio. Io la userei per verificare che l’importo sia coerente e per riconoscere rapidamente le operazioni recenti, soprattutto quando nella stessa giornata ho fatto più pagamenti.
Un dettaglio pratico è distinguere il controllo immediato dalla contabilità personale. Non userei Nexi Pay come unico strumento per costruire un bilancio mensile complesso, perché il suo centro di gravità resta la carta. Per analizzare tutte le entrate, le bollette e i conti di più banche, un’app bancaria completa o un foglio di calcolo possono essere più adatti. Qui, invece, il valore è la vicinanza all’operazione della carta.
Questo rende l’app particolarmente utile per chi tende a dimenticare dove ha usato la carta. Se vedo un movimento che non riconosco, posso fermarmi subito e controllare il contesto invece di aspettare la fine del mese. Non significa che ogni anomalia venga risolta automaticamente, ma riduce il tempo tra il dubbio e la verifica, che per me è uno dei vantaggi più concreti.
Pagare o gestire la carta senza confondere i passaggi
Nel nome stesso dell’app c’è il doppio ruolo: pagare e gestire le carte. Nella pratica, io separerei mentalmente le due cose. Il pagamento è l’azione conclusiva; la gestione comprende invece il controllo della carta, dei movimenti e delle impostazioni disponibili nel proprio profilo. Tenere distinti questi momenti aiuta a non cercare una funzione nel posto sbagliato e rende più ordinato il flusso.
Quando devo effettuare un pagamento, preferisco prima verificare di avere selezionato la carta corretta e poi completare l’operazione. Sembra una cautela ovvia, ma diventa importante per chi possiede più carte o alterna una carta personale a una utilizzata per il lavoro. L’app è più utile quando la si usa come punto di controllo prima e dopo il pagamento, non soltanto come pulsante da aprire in caso di emergenza.
Un altro uso interessante riguarda le spese ricorrenti. Se una carta viene impiegata per abbonamenti o servizi online, controllare periodicamente i movimenti dall’app può aiutare a individuare rinnovi dimenticati o importi cambiati. Non la considero una soluzione automatica per organizzare tutte le sottoscrizioni, ma è un buon punto di partenza per accorgersi che una spesa continua a essere addebitata.
Il passaggio tra app, esercente e banca
Il flusso non si svolge sempre interamente dentro Nexi Pay. Spesso parte da un esercente, passa dalla carta, arriva all’app e poi si conclude con una verifica sulla propria banca o con il supporto clienti, se qualcosa non coincide. Questi passaggi esterni sono il punto in cui molti utenti possono sentirsi disorientati: una transazione può essere autorizzata, registrata in un momento diverso o mostrata con una descrizione poco familiare.
Per questo, quando controllo un acquisto, confronto mentalmente tre elementi: l’importo, il momento della spesa e il nome visualizzato. Il nome dell’esercente non sempre corrisponde al marchio che ricordo, soprattutto negli acquisti online o nei pagamenti effettuati tramite intermediari. Non attribuirei subito un errore all’app: prima cercherei una ricevuta, una conferma dell’ordine o una voce equivalente nella banca.
Questa è una delle situazioni in cui Nexi Pay non può sostituire completamente gli altri strumenti. L’app può aiutarmi a vedere la carta e l’operazione, ma la risoluzione di un problema può richiedere il coinvolgimento dell’esercente, della banca o dell’assistenza. Sapere in anticipo dove finisce il ruolo dell’app evita aspettative sbagliate.
Un esempio quotidiano: acquisto online e verifica serale
Immagino una giornata normale: al mattino compro un prodotto online, durante la pausa pranzo uso la carta per una spesa veloce e la sera voglio controllare che tutto sia in ordine. Il primo passo è aprire Nexi Pay e verificare la carta interessata. Poi controllo i movimenti recenti, distinguendo ciò che riconosco subito da ciò che richiede una seconda verifica.
Per l’acquisto online, confronto l’importo con la ricevuta e considero che la descrizione potrebbe non essere identica al nome del negozio. Per la spesa al supermercato, verifico invece che la cifra sia quella ricordata. Se trovo una voce inattesa, non la classifico immediatamente come frode: controllo prima se si tratta di un pagamento effettuato da un familiare autorizzato, di un servizio ricorrente o di un esercente con una denominazione diversa.
Il risultato di questo piccolo rituale non è un’analisi finanziaria completa, ma una fotografia più affidabile della carta. In meno tempo posso capire se devo solo archiviare il movimento, controllare una ricevuta oppure avviare una verifica. Il vero punto di forza è accorciare la distanza tra una spesa e la consapevolezza di ciò che è successo.
Quando l’app è davvero adatta
La consiglierei a chi usa una carta Nexi con una certa frequenza e vuole un accesso mobile alle operazioni principali. È adatta anche a chi preferisce controllare spesso le spese, a chi acquista online e a chi vuole separare mentalmente la gestione della carta dal resto dell’home banking. Il fatto che sia gratuita rende facile provarla senza aggiungere un costo al proprio modo di pagare.
Può essere utile anche a una persona poco interessata alla gestione finanziaria dettagliata, purché abbia bisogno di un controllo semplice e regolare. Non serve trasformare ogni apertura dell’app in una sessione di contabilità: bastano controlli brevi dopo gli acquisti importanti e una revisione più ordinata quando si desidera capire come si sta usando la carta.
La valutazione PEGI 3 indica un’app adatta a un pubblico generale, ma questo non significa che sia pensata per i bambini. Si tratta comunque di uno strumento finanziario e l’uso responsabile della carta resta una questione da adulti. Per un ragazzo che deve imparare a gestire un budget, un’app educativa o un conto con strumenti specifici potrebbe essere più adatta.
Quando sceglierei un’alternativa
Non sceglierei Nexi Pay come strumento principale se utilizzo carte di molti istituti diversi e voglio una visione unica di tutti i conti. In quel caso, l’app della banca principale o un gestore finanziario multi-conto possono offrire una prospettiva più ampia. La specializzazione sulle carte Nexi è un vantaggio per l’utente giusto, ma può diventare un limite per chi cerca un cruscotto universale.
La preferirei invece a un portafoglio digitale quando il mio obiettivo è controllare direttamente la carta e i suoi movimenti, non soltanto pagare tramite telefono. Un wallet è spesso più rapido per il gesto alla cassa, mentre Nexi Pay ha più senso nel momento precedente o successivo: verificare, seguire e gestire. Le due categorie possono quindi convivere, senza che una debba necessariamente sostituire l’altra.
Se invece cerco strumenti avanzati per budget, categorie automatiche, obiettivi di risparmio o analisi di tutte le spese familiari, guarderei altrove. Nexi Pay può alimentare la mia consapevolezza sugli acquisti della carta, ma non la trasformerei in un’app completa di pianificazione finanziaria. Questa è una differenza sostanziale, non un difetto in assoluto.
Friction e punti in cui il flusso può interrompersi
Il primo possibile ostacolo è l’accesso. Le procedure di sicurezza sono comprensibili in un contesto finanziario, ma possono risultare fastidiose quando devi controllare qualcosa rapidamente. Per ridurre il problema, terrei l’app aggiornata e preparerei l’accesso in anticipo, invece di aspettare il momento in cui una transazione sembra urgente.
Un secondo punto delicato è la distinzione tra operazione in corso, operazione registrata e addebito definitivo. Gli utenti che si aspettano di vedere ogni passaggio nello stesso istante possono interpretare una differenza temporale come un malfunzionamento. Io eviterei di prendere decisioni basate su una sola schermata: confronterei il movimento con la ricevuta e aspetterei che il pagamento si stabilizzi prima di concludere che ci sia un errore.
Un terzo limite riguarda i casi contestati. L’app può essere il luogo in cui nasce il controllo, ma non sempre quello in cui si chiude la questione. Se un acquisto non è mio, se l’importo non corrisponde o se un esercente non riconosce il pagamento, bisogna seguire il percorso di assistenza previsto e conservare le informazioni dell’operazione. Fare screenshot o annotare subito importo e data può essere utile per spiegare meglio il problema, senza affidarsi soltanto alla memoria.
Infine, l’esperienza dipende anche dal tipo di carta e dal rapporto che la persona ha con Nexi. Un utente che non possiede una carta compatibile potrebbe non trovare nell’app un valore concreto. Prima di costruire la propria gestione finanziaria attorno a questo strumento, verificherei quindi che la carta utilizzata sia effettivamente quella supportata nel proprio profilo.
Versione, affidabilità percepita e uso nel tempo
La versione attuale è la 8.23.0 e l’app è disponibile per dispositivi con sistema operativo dalla versione 7.0 in poi. Questo la rende accessibile anche a chi non cambia telefono frequentemente, anche se nelle app finanziarie la compatibilità tecnica non è l’unico aspetto da considerare: contano altrettanto stabilità, accesso e chiarezza dei messaggi mostrati durante le operazioni.
Il fatto che Nexi Pay sia presente dal 7 maggio 2012 e abbia raccolto una base ampia di utenti mi trasmette una certa continuità. Non lo interpreto come una promessa che ogni esperienza sarà perfetta, ma come un segnale che l’app ha avuto il tempo di diventare uno strumento quotidiano per molte persone. La mia impressione migliore arriva proprio dall’uso ripetuto: è più utile quando entra nella routine, non quando viene aperta una sola volta per curiosità.
Per usarla bene, adotterei una regola semplice: controllo dopo una spesa insolita, verifica periodica dei movimenti e confronto con le ricevute quando qualcosa non mi è chiaro. Eviterei invece di aprirla compulsivamente dopo ogni pagamento, perché una differenza momentanea può generare più ansia che controllo. La qualità dell’esperienza dipende anche da questo equilibrio.
Il mio giudizio dopo il percorso completo
Dall’installazione al controllo di un acquisto, Nexi Pay segue un percorso abbastanza logico: si parte dalla carta, si passa ai movimenti, si confrontano le informazioni con l’esercente e, se necessario, si procede con un canale di assistenza. Il risultato migliore si ottiene quando l’app viene usata come centro operativo della carta, non come sostituto di banca, wallet e strumenti per il budget.
La considero una scelta convincente per chi usa già i servizi Nexi e vuole più autonomia nel monitoraggio quotidiano. È gratuita, ha una presenza consolidata e offre un modo pratico per restare vicino alle proprie spese. Allo stesso tempo, non la consiglierei a chi cerca un’app capace di riunire conti diversi o di costruire analisi finanziarie molto articolate.
In definitiva, Nexi Pay mi sembra un’app concreta, più utile nella routine che nelle promesse generiche. La installerei se volessi controllare una carta Nexi dal telefono, verificare rapidamente un pagamento e accorgermi prima di eventuali anomalie. La eviterei soltanto se la mia esigenza principale fosse gestire un patrimonio più ampio, più banche o un budget familiare dettagliato. Per il compito specifico di gestire le carte e seguire i pagamenti, però, il flusso è sensato e può diventare davvero comodo.
In evidenza
- Pagamenti contactless rapidi tramite smartphone
- senza dover usare la carta fisica.
- Notifiche immediate per controllare ogni acquisto effettuato con la carta.
- Possibilità di bloccare e sbloccare la carta direttamente dall’app.
- Gestione semplice di più carte Nexi dallo stesso profilo.
- Supporto a wallet digitali e pagamenti online più sicuri.
Limitazioni
- Alcune funzioni richiedono una carta Nexi compatibile e un profilo attivo.
- L’accesso può risultare macchinoso quando sono richieste verifiche aggiuntive.
- La qualità dell’esperienza dipende dalla stabilità della connessione internet.
- Non tutte le operazioni bancarie sono gestibili completamente dall’app.
- Eventuali problemi di autenticazione possono ritardare l’accesso al conto.
Domande frequenti
Che cos’è Nexi Pay e a cosa serve?
Nexi Pay è l’applicazione ufficiale di Nexi pensata per gestire le carte di pagamento direttamente dallo smartphone. Dopo aver effettuato l’accesso, è possibile controllare saldo e movimenti, verificare le spese, consultare i dettagli delle transazioni e ricevere notifiche. L’app è utile anche per tenere sotto controllo eventuali operazioni sospette senza dover accedere ogni volta all’home banking.
Nexi Pay è sicura per controllare e gestire le carte?
L’app include diverse funzioni di sicurezza, come accesso protetto, notifiche sulle transazioni e strumenti per bloccare o gestire la carta in caso di necessità. La disponibilità delle funzioni può dipendere dal tipo di carta e dal contratto sottoscritto. È comunque consigliabile usare un dispositivo aggiornato, proteggere il codice di accesso e non condividere mai credenziali o codici ricevuti tramite SMS.
È possibile bloccare la carta tramite Nexi Pay?
In caso di smarrimento, furto o utilizzo sospetto, Nexi Pay può offrire strumenti per sospendere temporaneamente la carta o avviare le procedure previste da Nexi. Prima di procedere, è importante verificare attentamente le opzioni disponibili nell’app, perché il blocco definitivo può essere diverso dalla semplice sospensione temporanea. Per emergenze o operazioni non riconosciute, è consigliabile contattare immediatamente l’assistenza ufficiale.
Nexi Pay permette di controllare le spese e le transazioni?
Sì, una delle funzioni principali di Nexi Pay è la consultazione dei movimenti della carta. L’utente può visualizzare gli acquisti recenti, controllare importi e date, individuare più facilmente eventuali operazioni insolite e monitorare il proprio budget. La precisione e la rapidità di aggiornamento possono variare in base al circuito, alla carta utilizzata e ai tempi tecnici necessari per registrare una transazione.
Nexi Pay è gratuita e quali requisiti servono per utilizzarla?
Il download di Nexi Pay può essere gratuito, ma eventuali costi dipendono dalla carta, dal conto o dai servizi collegati e non necessariamente dall’app stessa. Per utilizzarla servono generalmente una carta Nexi o un prodotto compatibile, uno smartphone Android o iOS supportato, una connessione Internet e un numero di telefono associato al profilo. Alcune funzioni potrebbero richiedere una registrazione o una verifica aggiuntiva dell’identità.


